

وول ستريت تسجل أفضل جلسة منذ أبريل مع هبوط النفط… والخليج يرتفع وبورصة مسقط تتراجع 0.42% قبل بيانات التضخم الأمريكية
الخلاصة: ارتدت الأسهم الأمريكية بقوة يوم الاثنين، إذ صعد مؤشر إس آند بي 500 بنسبة 2.35% إلى 7,549.94 نقطة في أفضل جلسة له منذ أبريل، وناسداك 2.74% إلى 25,253.14 نقطة، وداو جونز 1,104.02 نقطة (+2.15%) إلى 52,389.75 نقطة، مع تعافي أسهم الرقائق وهبوط برنت 5.85% إلى 92.57 دولار عند التسوية بعدما قلّل الرئيس ترامب من احتمال توجيه ضربات جديدة لإيران. وكانت إنفيديا الاستثناء اللافت بتراجعها 4.27% بعد أن فتح مجلس إدارتها تحقيقًا يتعلق برئيسها التنفيذي جنسن هوانغ. وأغلقت عقود الذهب لشهر ديسمبر في كومكس عند 4,114.50 دولار (+0.97%)، واستقر عائد السندات الأمريكية لأجل 10 سنوات عند 4.88%. وواصلت آسيا الصعود صباح الثلاثاء بقيادة سيول وطوكيو. وفي الخليج ارتفعت الأسواق بشكل شبه جماعي يوم الاثنين: تاسي +0.90% إلى 10,106.72 نقطة، وقطر +0.93%، ودبي +1.03%، وأبوظبي +0.96%. أما مسقط فكانت الاستثناء، إذ تراجع مؤشر MSX 30 بنسبة 0.42% إلى 7,233.94 نقطة. والحدث الأهم اليوم بيانات التضخم الأمريكية لشهر أكتوبر الساعة 17:30 بتوقيت مسقط، فيما تسعّر الأسواق احتمالًا يتراوح بين 82% و84% لرفع الفائدة في ديسمبر.
ماذا حدث؟
1) وول ستريت يوم الاثنين: ارتداد واسع وإنفيديا خارج الصعود
- الإغلاق (أسوشيتد برس؛ موتلي فول): داو جونز 52,389.75 نقطة (+1,104.02 / +2.15%)؛ إس آند بي 500 عند 7,549.94 نقطة (+173.08 / +2.35%)؛ ناسداك المركب 25,253.14 نقطة (+673.71 / +2.74%)؛ وراسل 2000 عند 2,840.81 نقطة (+3.15%). وهي أكبر مكاسب يومية لمؤشر إس آند بي 500 منذ 8 أبريل (Portfolio Terminal؛ إنفستنغ).
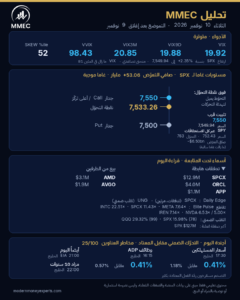
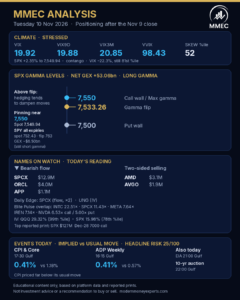
- الرقائق في المقدمة: ارتفع مؤشر فيلادلفيا لأشباه الموصلات 6.85% (Bolsa al Día)، وصعد سهم إيه إم دي نحو 13% وبرودكوم 8.8% (إنفستنغ). وأغلقت القطاعات الأحد عشر في إس آند بي 500 على ارتفاع بقيادة الصناعة والتكنولوجيا، وتراجع مؤشر التقلبات (فيكس) 22.3% إلى 19.92 (WiseView؛ The Edge).
- إنفيديا −4.27% إلى 178.67 دولار، وهو أدنى إغلاق لها منذ 7 أبريل (Bolsa al Día؛ إنفستنغ). فقد أقرّ الرئيس التنفيذي جنسن هوانغ يوم الأحد بعلاقة خارج إطار الزواج، وفتح مجلس الإدارة تحقيقًا مستقلًا بعد تقارير تفيد بأنه كان هدفًا لمحاولة استخباراتية أجنبية (سي إن بي سي؛ فرانس برس).
- بعد الإغلاق: أعلنت ذا تريد ديسك إيرادات للربع الثالث بقيمة 736 مليون دولار مقابل توقعات قرب 651 مليونًا، وتوقعت إيرادات لا تقل عن 755 مليون دولار للربع الرابع؛ وقفز السهم حتى 26% في التداولات اللاحقة قبل أن يتخلى عن معظم مكاسبه (ستوكتويتس عبر Asianet؛ ياهو فايننس). وأعلنت تيك-تو انخفاض صافي الحجوزات في الربع الثاني من سنتها المالية 18% إلى 1.60 مليار دولار، وأكدت توقعاتها للعام كاملًا بين 8.0 و8.2 مليار دولار، وثبّتت موعد إطلاق «جي تي إيه 6» في 19 نوفمبر (بيان الشركة؛ إفصاح هيئة الأوراق المالية الأمريكية).
2) العوائد والدولار والفيدرالي
- سندات الخزانة: أغلق عائد السندات لأجل 10 سنوات عند 4.88% (+2 نقطة أساس)، وعائد السنتين عند 4.56% (+5 نقاط أساس) (عوائد الخزانة الرسمية عبر BondStats؛ Bolsa al Día).
- الدولار: تراجع مؤشر الدولار نحو 0.6% إلى قرابة 101.7 مع هبوط النفط (The Edge).
- فيد واتش: تسعّر الأسواق احتمالًا بين 82% و84% لرفع الفائدة ربع نقطة في اجتماع 8–9 ديسمبر، من النطاق الحالي 3.75–4.00% (أداة فيد واتش عبر إنفستنغ؛ العقود الآجلة لأموال الفيدرالي عبر Frenzy Capital). وقال رئيس الفيدرالي في شيكاغو أوستن غولسبي إن التوسع في بناء مراكز بيانات الذكاء الاصطناعي «بدأ يشبه أكثر فأكثر فورة الطلب التقليدية» (سي إن بي سي).
3) النفط والذهب
- النفط: أغلق برنت عند التسوية منخفضًا 5.75 دولار (−5.85%) إلى 92.57 دولار، وهو أدنى مستوى له منذ أواخر أغسطس، وتراجع غرب تكساس 3.98 دولار (−4.38%) إلى 86.85 دولار، وواصل الخامان الهبوط بعد التسوية (رويترز عبر ذا بزنس تايمز؛ تسويات البورصات عبر The Edge). وصباح الثلاثاء في آسيا كان برنت قرب 91.63 دولار (−1.0%) بعد أن تحدث ترامب عن «زخم إيجابي» عقب لقائه رئيس وزراء قطر (فرانس برس). لكن المخاطر الإقليمية لم تختفِ، إذ أعلن الحوثيون مسؤوليتهم عن هجوم على مكتب أرامكو في الرياض يوم الأحد (رويترز).
- الذهب: أغلقت عقود الذهب لشهر ديسمبر في كومكس عند 4,114.50 دولار بارتفاع 0.97% مع تراجع الدولار (The Edge؛ ماركت ووتش).
4) آسيا والعقود الأمريكية صباح الثلاثاء
- ارتفع مؤشر كوسبي الكوري أكثر من 4% (فرانس برس: +4.1% إلى 5,223.87 نقطة منتصف الجلسة)، ما فعّل لفترة وجيزة آلية تعليق أوامر الشراء المبرمجة (سي إن بي سي). وصعد نيكاي 225 الياباني نحو 2.9% إلى 60,475.78 نقطة، وتايوان نحو 3.5%، وهانغ سنغ في هونغ كونغ 0.4% (فرانس برس؛ سي إن بي سي).
- واستقرت العقود الآجلة للمؤشرات الأمريكية تقريبًا قبل بيانات التضخم، مع ارتفاع عقود ناسداك 100 بنحو 0.2% (سي إن بي سي؛ إنفستنغ).
5) أسهم الخليج: جلسة الاثنين 9 نوفمبر — صعود واسع
- تاسي 10,106.72 نقطة (+89.80 / +0.90%) بتداولات قيمتها 4.27 مليار ريال، مع ارتفاع 179 سهمًا مقابل تراجع 80 (عرب نيوز؛ واس عبر عاجل). وصعد سهم أنعام القابضة 9.95% إلى 11.93 ريال، وفتيحي 7.77%، والبابطين 7.44%، فيما هبط سهم المنجم للأغذية 9.13% وتصنيع الورق 5.95%. وارتفع مؤشر إم إس سي آي تداول 30 بنسبة 1.02% إلى 1,375.19 نقطة، بينما تراجعت السوق الموازية (نمو) 0.25% إلى 21,686.57 نقطة (عرب نيوز).
- بورصة قطر 10,107.88 نقطة (+93.05 / +0.93%) (قنا؛ The Edge)، بتداولات قيمتها 569.1 مليون ريال، مع ارتفاع 43 سهمًا مقابل تراجع 10 (The Edge).
- الكويت: المؤشر العام 8,524.50 نقطة (+0.28%)، والسوق الأول 8,966.65 نقطة (+0.23%)، والسوق الرئيسي 8,525.79 نقطة (+0.58%)، بتداولات قيمتها 80.9 مليون دينار (كونا عبر قنا؛ ماركتس).
- الإمارات والبحرين: في أولى جلساتهما منذ الجمعة، صعد سوق دبي إلى 6,087.47 نقطة (+1.03%) وسوق أبوظبي إلى 9,483.09 نقطة (+0.96%)، واستقر مؤشر البحرين العام تقريبًا عند 1,821.56 نقطة (+0.01%) (The Edge).
6) بورصة مسقط: جلسة الاثنين 9 نوفمبر
- مؤشر MSX 30 عند 7,233.94 نقطة (−30.29 / −0.42%)، وهو المؤشر الرئيسي الوحيد الذي تراجع في المنطقة (The Edge). وانخفضت قيمة التداول 19.81% إلى 27.42 مليون ريال عُماني، والقيمة السوقية 0.30% إلى نحو 38.60 مليار ريال عُماني (يو كابيتال؛ العُمانية). وتراجع حجم التداول 17.41% إلى 86.88 مليون سهم (الأمصار).
- اتساع السوق والقطاعات: ارتفع 14 سهمًا وتراجع 30 واستقر 18. وانخفضت مؤشرات القطاعات كلها: الخدمات −0.61%، والمالي −0.38%، والصناعة −0.08%، فيما تراجع المؤشر الشرعي 0.31% (جريدة عُمان؛ الأمصار).
- حركة المستثمرين: باع المستثمرون غير العُمانيين بصافي 1.13 مليون ريال عُماني (مشتريات 2.86 مليون ومبيعات 3.99 مليون)، بقيادة المستثمرين الأجانب (−0.72 مليون ريال) والخليجيين (−0.42 مليون ريال)، في حين اشترى العُمانيون بصافي 1.13 مليون ريال (يو كابيتال؛ العُمانية).
- الأكثر ارتفاعًا: تكافل عُمان للتأمين +3.51% إلى 59 بيسة، ومسندم للطاقة +2% إلى 335 بيسة، ومسقط للغازات +1.54% إلى 132 بيسة، وظفار لتوليد الكهرباء +1.3% إلى 76 بيسة (جريدة عُمان؛ الأمصار).
- الأكثر تراجعًا: صلالة لخدمات الموانئ −9.89% إلى 428 بيسة، والجزيرة للخدمات −9.8% إلى 567 بيسة، وريسوت للأسمنت −7.7% إلى 143 بيسة، والوطنية للتمويل −4.5% إلى 209 بيسات، والغاز الوطنية −3.31% إلى 146 بيسة (جريدة عُمان؛ الأمصار؛ StockAnalysis).
- أين تركزت السيولة؟ تصدّرت العُمانية للاتصالات (عُمانتل) بنحو 6.7 مليون ريال، أي قرابة ربع قيمة الجلسة، تلاها بنك مسقط بـ6.3 مليون ريال، وأوكيو لشبكات الغاز بـ3.6 مليون ريال، وأوكيو للصناعات الأساسية بـ2.3 مليون ريال، فيما تصدّر بنك صحار الدولي من حيث الحجم بتداول 23.91 مليون سهم (جريدة عُمان؛ الأمصار).
- أخبار الشركات العُمانية: هبط سهم صلالة لخدمات الموانئ قرب الحد الأدنى اليومي البالغ 10% مرتين في آخر ثلاث جلسات (5 و9 نوفمبر)، منذ أن أفصحت الشركة بأن الحكومة لن تجدد امتيازات تشغيل ميناء صلالة عند انتهائها في 1 نوفمبر 2028 (إفصاح في بورصة مسقط عبر World Ports Organization؛ WorldCargo News). ويبدأ في 12 نوفمبر الاكتتاب في أسهم حقوق الأولوية لريسوت للأسمنت ويستمر حتى 22 نوفمبر، بواقع سهم جديد لكل سهم قائم، أي 200 مليون سهم بسعر 102 بيسة شاملة بيستين مصاريف إصدار، لمضاعفة رأس المال المصدر إلى 40 مليون ريال عُماني (مباشر؛ تايمز أوف عُمان). وتعقد عُمانتل جلسة للمستثمرين لمناقشة نتائج الأشهر التسعة في 18 نوفمبر (مباشر).
لماذا يهم ذلك المتداول العربي المهتم بالخليج والأسواق الأمريكية؟
- النفط يخفف ضغط التضخم. هبوط برنت قرابة 6% في جلسة واحدة يخفف ضغط أسعار الطاقة، لكنه بالنسبة إلى الدول الخليجية المصدّرة إشارة متباينة لميزانياتها ولمعنويات أسواقها.
- الارتداد أمام اختبار فوري. مع احتمالات رفع فائدة تفوق 80%، قد تعيد بيانات تضخم أعلى من المتوقع تسعير العوائد والدولار بسرعة، بينما قد تمدّد بيانات أهدأ موجة الارتياح التي بدأت الاثنين. والاحتمالان قائمان، وأول ردّ فعل بعد صدور البيانات ليس بالضرورة هو الذي يستمر.
- مسقط تتحرك وفق أخبارها الخاصة. فبينما ارتفعت بقية أسواق الخليج، تراجعت بورصة مسقط تحت ضغط أسهم بعينها (صلالة لخدمات الموانئ وريسوت للأسمنت)، ومع استمرار البيع الصافي من غير العُمانيين وتراجع قيم التداول.
أجندة اليوم والأسبوع (بتوقيت مسقط والإمارات، GMT+4)
- الثلاثاء 10 نوفمبر: مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر الساعة 17:30 (التوقعات: +0.3% على أساس شهري للمؤشر العام، و+0.2% للمؤشر الأساسي، مقابل +0.6% و+0.3% في سبتمبر) (داو جونز عبر سي إن بي سي؛ بلومبرغ عبر كيبلنغر). ولن يُنشر معدل سنوي هذا الشهر لأن أسعار أكتوبر 2025 لم تُجمع خلال فترة الإغلاق الحكومي (سي إن بي سي؛ Bolsa al Día). وأيضًا: مزاد سندات الخزانة لأجل 10 سنوات الساعة 22:00، ونتائج كورويف بعد إغلاق السوق الأمريكية، وبيانات الإنتاج الصناعي السعودي لشهر سبتمبر (الهيئة العامة للإحصاء)، وكلمة لعضو مجلس الفيدرالي كريستوفر والر في لندن.
- الأربعاء 11 نوفمبر: عطلة يوم المحاربين القدامى؛ سوق السندات الأمريكية مغلقة والأسهم تتداول كالمعتاد.
- الخميس 12 نوفمبر: طلبات إعانة البطالة الأمريكية 17:30، ونتائج سيسكو وأبلايد ماتيريالز بعد الإغلاق. ويبدأ اكتتاب حقوق الأولوية في ريسوت للأسمنت.
- الجمعة 13 نوفمبر: مؤشر أسعار المنتجين الأمريكي لشهر أكتوبر 17:30.
زاوية تعليمية قصيرة: كيف تقرأ تقرير التضخم الأمريكي؟
يوم صدور بيانات التضخم قد يحرّك كل الأسواق الواردة في هذا التقرير خلال دقائق، لذلك من المفيد أن تعرف بماذا تبدأ. المؤشر العام والأساسي: المؤشر العام يشمل الغذاء والطاقة، أما الأساسي فيستبعدهما لأنهما يتقلبان بحدة من شهر إلى آخر، ولهذا تتابع البنوك المركزية المؤشر الأساسي عن قرب بوصفه مقياسًا للتضخم الكامن. الشهري والسنوي: التغير الشهري هو الإشارة الأحدث، والمعدل السنوي يخفف تقلباته. وهذا الشهر استثنائي، إذ لن يصدر معدل سنوي رسمي لأن الأسعار لم تُجمع في أكتوبر 2025، فيزداد وزن الأرقام الشهرية. المفاجأة أهم من المستوى: السوق سعّرت مسبقًا التوقعات (+0.3% للمؤشر العام و+0.2% للأساسي)، وأي فارق ولو بعُشر نقطة مئوية في المؤشر الأساسي قد يغيّر توقعات الفائدة، لأن أثره يتراكم على مدى عام. انظر إلى التفاصيل: بند السكن (الإيجارات والإيجار المكافئ للمالك) هو أكبر مكونات الخدمات ويتحرك ببطء، بينما تستطيع الطاقة وحدها أن تقلب الرقم العام. وأخيرًا راقب ردّ فعل عائد السنتين واحتمالات فيد واتش، فهي تكشف كيف فهمت السوق البيانات. هذا شرح تعليمي فقط، وليس توقعًا أو توصية بأي صفقة.
المصادر
- AP — How major US stock indexes fared Monday 11/9/2026. apnews.com
- The Motley Fool — Stock Market Today, Nov. 9. fool.com
- Portfolio Terminal — Stock market close, Nov 9, 2026. portfolio-terminal.com
- Bolsa al Día — Stock Market Today, Nov. 9 and Nov. 10, 2026. bolsaaldia.com · bolsaaldia.com
- Investing.com via Yahoo Finance — U.S. stock futures steady after tech-led rebound; CPI in focus. finance.yahoo.com
- CNBC — Stock market today: live updates, 9 Nov 2026. cnbc.com
- WiseView — S&P 500 jumps as chip stocks rebound, Nvidia a notable laggard. wiseview.ai
- Asianet Newsable (Stocktwits) — TTD stock spikes after hours on Q3 beat. newsable.asianetnews.com
- StockTitan (SEC 8-K) — Take-Two Q2 net bookings fall 18% to $1.6B. stocktitan.net
- BondStats — 10-year ends at 4.88%, 9 Nov 2026. bondstats.org
- Frenzy Capital — December 2026 FOMC rate probabilities. frenzycap.com
- The Business Times (Reuters) — Oil down more than US$7 a barrel in post-settlement trade. businesstimes.com.sg
- The Edge — Commodities Wrap, 9 November 2026. edgeconsultancykw.com
- AFP — Tech leads Asian stock rally as traders track Wall St rebound. afp.com
- Arab News — Closing Bell: Saudi Arabia’s Tadawul rises 0.9% to close at 10,107. arabnews.com
- Ajel (SPA) — Saudi stock index closes up at 10,106.72 points. english.ajel.sa
- The Edge — Middle East Market Wrap, 9 November 2026. edgeconsultancykw.com
- QNA — QSE index closes higher; Boursa Kuwait closes higher (KUNA). qna.org.qa
- U Capital — Daily Markets Close, Nov 09 2026. u-capital.net
- ONA via Fana News — MSX drops 30 points. fananews.com
- Oman Daily — Muscat bourse closes lower at 7,233. omandaily.om
- Al-Amssar — Blue chips weigh on Muscat index. alamssar.com
- World Ports Organization — Oman ends Maersk-backed Salalah port concession in 2028. worldports.org
- Zawya — Raysut Cement plans rights issue to restore capital. zawya.com
إخلاء المسؤولية: هذا المقال لأغراض تعليمية ومعلوماتية فقط، ولا يُعد نصيحة استثمارية أو توصية تداول أو استشارة مالية. ينطوي التداول والاستثمار على مخاطر كبيرة قد تؤدي إلى خسارة رأس المال، والأداء السابق لا يضمن النتائج المستقبلية. يُرجى إجراء بحثك الخاص واستشارة مستشار مرخّص عند الحاجة. مودرن موني إكسبرتس (MMEC) علامة تعليمية.